Domain pflastererhammer.de kaufen?
Wir ziehen mit dem Projekt
pflastererhammer.de um.
Sind Sie am Kauf der Domain
pflastererhammer.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain pflastererhammer.de kaufen?
Wie funktioniert Selbstbehalt?
Selbstbehalt ist der Betrag, den Versicherte im Rahmen einer Versicherung selbst tragen müssen, bevor die Versicherung Leistungen erbringt. Dieser Betrag wird in der Regel zu Beginn eines Versicherungsjahres festgelegt. Wenn also ein Schaden eintritt, muss der Versicherte zunächst den Selbstbehalt aus eigener Tasche zahlen, bevor die Versicherung die restlichen Kosten übernimmt. Der Selbstbehalt dient dazu, Versicherte dazu zu motivieren, sparsam mit den Leistungen der Versicherung umzugehen und sich bewusst zu machen, dass sie einen Teil der Kosten selbst tragen müssen. Je höher der Selbstbehalt ist, desto niedriger sind in der Regel die Versicherungsprämien. **
Welcher Selbstbehalt Krankenkasse?
Der Selbstbehalt bei einer Krankenkasse bezieht sich auf den Betrag, den Versicherte im Krankheitsfall selbst tragen müssen, bevor die Krankenkasse Leistungen übernimmt. Dieser Betrag kann je nach Versicherungsvertrag und Krankenkasse variieren. Ein höherer Selbstbehalt kann zu niedrigeren monatlichen Beiträgen führen, während ein niedrigerer Selbstbehalt zu höheren Beiträgen führen kann. Es ist wichtig, die Höhe des Selbstbehalts bei der Auswahl einer Krankenkasse zu berücksichtigen, um die für die individuelle Situation beste Option zu finden. Daher lautet die Frage: "Welcher Selbstbehalt Krankenkasse?" **


Ähnliche Suchbegriffe für Selbstbehalt
Top-Angebote
Produkte zum Begriff Selbstbehalt:
-
SELBSTBEHALT UND RÜCKFALL, Taschenbuch von Harsha Tolani,Ajay Kubavat,Shrish Charan Srivastava, Verlag Unser Wissen, 978-620-4-61401-4Selbstbehalt Und Rückfall, Taschenbuch Von Harsha Tolani,ajay Kubavat,shrish Charan Srivastava, Verlag Unser Wissen, 978-620-4-61401-4, Seitenanzahl: 28882,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
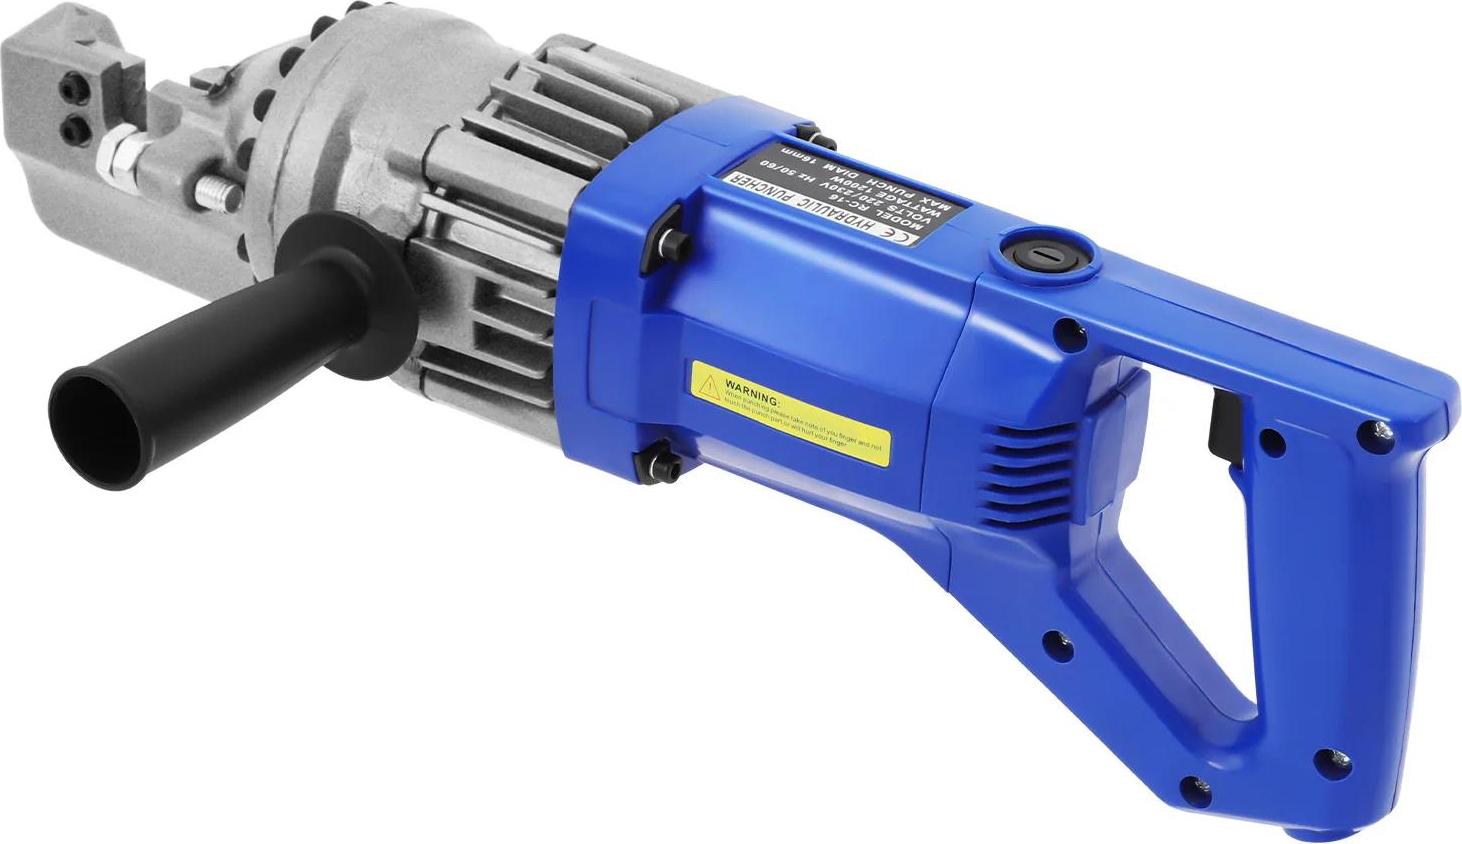
Bewehrungsschneider - Elektrohydraulischer Schneider - Tragbar - 900 W - Verstellbare Öffnung - Für Baustelle & Renovierung - BlauLeistungsstarker hydraulischer Bewehrungsschneider - BlauDieser kompakte, netzbetriebene Bewehrungsschneider in der Farbe Blau liefert zuverlässige Schnitte für Baustellen und Renovierungsprojekte. Mit 900 W Leerlaufleistung, geschmiedeten Komponenten und robuster Verarbeitung sorgt er für schnelle, saubere Ergebnisse bei Bewehrungsstahl und ähnlichen Werkstoffen mit geeigneter Härte. Wichtigste VorteileSchnelle Schnittleistung für effizientes Arbeiten auf der Baustelle.Robuste, geschmiedete Bauweise für Langlebigkeit unter hoher Belastung.Präzise Hydraulik für saubere, wiederholgenaue Schnitte.Komfortables Handling dank ausgewogenem Design und Netzbetrieb.Klare Eignung für Baustahl-Anwendungen mit definierter Materialhärte. Schnelle SchnittleistungDie starke Antriebseinheit mit 900 W ermöglicht kurze Schnittzyklen, sodass Bewehrungsstäbe zügig getrennt werden. Das steigert die Produktivität bei Bau- und Renovierungsarbeiten. Robuste, geschmiedete BauweiseDas Schmiedeverfahren erhöht d476,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Rahmenpuzzle Ravensburger Arbeit auf der Baustelle 12 TeileWer Sitzt Denn Da Auf Der Wiese? Welche Form Passt Hier? Kleine Puzzleanfänger Lernen Mit Diesem Rahmenpuzzle Einzelne Teile Nach Ihrer Form Und Nach Motivzusammenhang Den Passenden Aussparungen Zuzuordnen. Wenn Es Nach Den Kleinen Puzzlern Geht Ist...9,49 €*Versand: 2,95 €Sichere Weiterleitung zum Anbieter
-
Avizar Kompletter Reparatur-Werkzeugsatz, Computer WerkzeugDer komplette Reparatur-Werkzeugsatz von Avizar ist die ideale Lösung für alle, die ihre Smartphones und Tablets selbst reparieren möchten. Dieses umfassende Set enthält eine Vielzahl von Werkzeugen, die speziell für die Reparatur von mobilen Geräten entwickelt wurden. Mit einem Schraubendreher und 24 austauschbaren Bits sind Sie bestens ausgestattet, um verschiedene Schraubentypen zu handhaben. Zusätzlich sind Plektrum-Öffnungswerkzeuge und eine Saugnapfzange enthalten, die Ihnen helfen, das Gehäuse Ihrer Geräte sicher zu öffnen. Die praktische Aufbewahrungstasche sorgt dafür, dass alle Werkzeuge ordentlich verstaut und leicht zugänglich sind. Egal, ob Sie einen Bildschirmwechsel oder einen Akkuwechsel durchführen möchten, dieser Reparatur-Werkzeugsatz bietet alles, was Sie benötigen, um Ihre Geräte wieder in Top-Zustand zu bringen. - Umfassendes Set für Smartphone- und Tablet-Reparaturen - Enthält 24 austauschbare Bits für vielseitige Anwendungen - Praktische Aufbewahrungstasche für einfache Organisation - Inklusive Saugnapf und Plektrum-Öffnungswerkzeugen.26,91 €*Versand: 3,00 €Sichere Weiterleitung zum Anbieter


-
Was zählt zum Selbstbehalt?
Zum Selbstbehalt zählen alle Kosten, die eine Person selbst tragen muss, bevor die Versicherung oder andere Leistungsanbieter einspringen. Dazu gehören beispielsweise Eigenbeteiligungen, die in Versicherungsverträgen festgelegt sind, sowie Kosten, die nicht von der Versicherung abgedeckt werden. Der Selbstbehalt kann je nach Vertrag und Versicherungsart unterschiedlich hoch sein und kann sich auf verschiedene Leistungen beziehen, wie zum Beispiel Arztkosten, Medikamente oder Reparaturen. Es ist wichtig, den Selbstbehalt im Versicherungsvertrag genau zu prüfen, um zu verstehen, welche Kosten man im Ernstfall selbst tragen muss. **
-
Was bedeutet kein Selbstbehalt?
Kein Selbstbehalt bedeutet, dass die Versicherungsgesellschaft im Schadensfall die gesamten Kosten übernimmt, ohne dass der Versicherte einen Teilbetrag selbst tragen muss. Dies bietet dem Versicherten finanzielle Sicherheit, da er im Ernstfall nicht für einen Teil der Kosten aufkommen muss. Allerdings kann eine Versicherung ohne Selbstbehalt auch höhere Prämien haben, da die Versicherungsgesellschaft ein höheres Risiko trägt. Insgesamt bietet eine Versicherung ohne Selbstbehalt eine umfassendere Absicherung, da der Versicherte keine zusätzlichen Kosten befürchten muss. Es ist wichtig, die genauen Bedingungen und Leistungen einer Versicherung ohne Selbstbehalt zu prüfen, um sicherzustellen, dass sie den individuellen Bedürfnissen und finanziellen Möglichkeiten entspricht. **
-
Was zählt unter Selbstbehalt?
Unter Selbstbehalt versteht man den Betrag, den eine Person im Rahmen einer Versicherung oder eines Vertrags selbst tragen muss, bevor die Versicherung oder der Vertragspartner Leistungen erbringt. Der Selbstbehalt dient dazu, dass Versicherte oder Vertragspartner einen Teil der Kosten selbst übernehmen und somit auch ein gewisses Eigeninteresse an der Vermeidung von Schadensfällen haben. Der Selbstbehalt kann je nach Vertrag und Versicherungsart unterschiedlich hoch sein und kann sich auf verschiedene Leistungen beziehen, wie z.B. Arztkosten, Reparaturkosten oder Schadensersatzansprüche. Es ist wichtig, den Selbstbehalt im Vertrag genau zu prüfen, um zu verstehen, welche Kosten man im Schadensfall selbst tragen muss. **
-
Wann sinkt der Selbstbehalt?
Der Selbstbehalt sinkt in der Regel, wenn die finanzielle Situation einer Person sich verschlechtert, beispielsweise durch Arbeitslosigkeit oder eine Reduzierung des Einkommens. Auch eine Veränderung der familiären Situation, wie etwa eine Scheidung oder der Wegfall von Unterhaltszahlungen, kann dazu führen, dass der Selbstbehalt gesenkt wird. In solchen Fällen kann beim zuständigen Amt ein Antrag auf Herabsetzung des Selbstbehalts gestellt werden. Es ist wichtig, alle relevanten Unterlagen und Nachweise einzureichen, um eine Senkung des Selbstbehalts zu erreichen. Es empfiehlt sich, sich frühzeitig über die Voraussetzungen und den Ablauf des Verfahrens zu informieren. **
Kann der Selbstbehalt gekürzt werden?
Kann der Selbstbehalt gekürzt werden? Der Selbstbehalt ist in der Regel vertraglich festgelegt und kann nicht einfach gekürzt werden. Allerdings kann in bestimmten Fällen eine Anpassung des Selbstbehalts möglich sein, zum Beispiel durch eine Änderung des Versicherungsvertrags oder bei besonderen Umständen wie einer finanziellen Notlage. Es ist ratsam, sich direkt an die Versicherungsgesellschaft zu wenden, um zu klären, ob eine Reduzierung des Selbstbehalts in Frage kommt und unter welchen Bedingungen dies möglich ist. Es ist wichtig, alle Optionen sorgfältig zu prüfen und gegebenenfalls professionelle Beratung in Anspruch zu nehmen, um die bestmögliche Lösung zu finden. **
Wie hoch ist der Selbstbehalt?
Der Selbstbehalt ist der Betrag, den Versicherte im Schadensfall selbst tragen müssen, bevor die Versicherung einspringt. Er variiert je nach Versicherungsvertrag und kann unterschiedlich hoch sein. In der Regel liegt der Selbstbehalt zwischen 150 und 500 Euro, kann aber auch höher sein. Es ist wichtig, den Selbstbehalt im Versicherungsvertrag zu prüfen, um im Schadensfall nicht überrascht zu werden. Hast du schon einmal einen Schadenfall gehabt, bei dem du den Selbstbehalt zahlen musstest? **
Top-Angebote
Produkte zum Begriff Selbstbehalt:
-
Selbstbehalt und Beziehungsstrukturen bei Verbriefungstransaktionen, Taschenbuch von Chris Hoffmann, Josef Eul Verlag, 978-3-8441-0307-6Selbstbehalt Und Beziehungsstrukturen Bei Verbriefungstransaktionen, Taschenbuch Von Chris Hoffmann, Josef Eul Verlag, 978-3-8441-0307-6, Seitenanzahl: 19649,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
SELBSTBEHALT UND RÜCKFALL, Taschenbuch von Harsha Tolani,Ajay Kubavat,Shrish Charan Srivastava, Verlag Unser Wissen, 978-620-4-61401-4Selbstbehalt Und Rückfall, Taschenbuch Von Harsha Tolani,ajay Kubavat,shrish Charan Srivastava, Verlag Unser Wissen, 978-620-4-61401-4, Seitenanzahl: 28882,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Bewehrungsschneider - Elektrohydraulischer Schneider - Tragbar - 900 W - Verstellbare Öffnung - Für Baustelle & Renovierung - BlauLeistungsstarker hydraulischer Bewehrungsschneider - BlauDieser kompakte, netzbetriebene Bewehrungsschneider in der Farbe Blau liefert zuverlässige Schnitte für Baustellen und Renovierungsprojekte. Mit 900 W Leerlaufleistung, geschmiedeten Komponenten und robuster Verarbeitung sorgt er für schnelle, saubere Ergebnisse bei Bewehrungsstahl und ähnlichen Werkstoffen mit geeigneter Härte. Wichtigste VorteileSchnelle Schnittleistung für effizientes Arbeiten auf der Baustelle.Robuste, geschmiedete Bauweise für Langlebigkeit unter hoher Belastung.Präzise Hydraulik für saubere, wiederholgenaue Schnitte.Komfortables Handling dank ausgewogenem Design und Netzbetrieb.Klare Eignung für Baustahl-Anwendungen mit definierter Materialhärte. Schnelle SchnittleistungDie starke Antriebseinheit mit 900 W ermöglicht kurze Schnittzyklen, sodass Bewehrungsstäbe zügig getrennt werden. Das steigert die Produktivität bei Bau- und Renovierungsarbeiten. Robuste, geschmiedete BauweiseDas Schmiedeverfahren erhöht d476,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie funktioniert Selbstbehalt?
Selbstbehalt ist der Betrag, den Versicherte im Rahmen einer Versicherung selbst tragen müssen, bevor die Versicherung Leistungen erbringt. Dieser Betrag wird in der Regel zu Beginn eines Versicherungsjahres festgelegt. Wenn also ein Schaden eintritt, muss der Versicherte zunächst den Selbstbehalt aus eigener Tasche zahlen, bevor die Versicherung die restlichen Kosten übernimmt. Der Selbstbehalt dient dazu, Versicherte dazu zu motivieren, sparsam mit den Leistungen der Versicherung umzugehen und sich bewusst zu machen, dass sie einen Teil der Kosten selbst tragen müssen. Je höher der Selbstbehalt ist, desto niedriger sind in der Regel die Versicherungsprämien. **
-
Welcher Selbstbehalt Krankenkasse?
Der Selbstbehalt bei einer Krankenkasse bezieht sich auf den Betrag, den Versicherte im Krankheitsfall selbst tragen müssen, bevor die Krankenkasse Leistungen übernimmt. Dieser Betrag kann je nach Versicherungsvertrag und Krankenkasse variieren. Ein höherer Selbstbehalt kann zu niedrigeren monatlichen Beiträgen führen, während ein niedrigerer Selbstbehalt zu höheren Beiträgen führen kann. Es ist wichtig, die Höhe des Selbstbehalts bei der Auswahl einer Krankenkasse zu berücksichtigen, um die für die individuelle Situation beste Option zu finden. Daher lautet die Frage: "Welcher Selbstbehalt Krankenkasse?" **
-
Was zählt zum Selbstbehalt?
Zum Selbstbehalt zählen alle Kosten, die eine Person selbst tragen muss, bevor die Versicherung oder andere Leistungsanbieter einspringen. Dazu gehören beispielsweise Eigenbeteiligungen, die in Versicherungsverträgen festgelegt sind, sowie Kosten, die nicht von der Versicherung abgedeckt werden. Der Selbstbehalt kann je nach Vertrag und Versicherungsart unterschiedlich hoch sein und kann sich auf verschiedene Leistungen beziehen, wie zum Beispiel Arztkosten, Medikamente oder Reparaturen. Es ist wichtig, den Selbstbehalt im Versicherungsvertrag genau zu prüfen, um zu verstehen, welche Kosten man im Ernstfall selbst tragen muss. **
-
Was bedeutet kein Selbstbehalt?
Kein Selbstbehalt bedeutet, dass die Versicherungsgesellschaft im Schadensfall die gesamten Kosten übernimmt, ohne dass der Versicherte einen Teilbetrag selbst tragen muss. Dies bietet dem Versicherten finanzielle Sicherheit, da er im Ernstfall nicht für einen Teil der Kosten aufkommen muss. Allerdings kann eine Versicherung ohne Selbstbehalt auch höhere Prämien haben, da die Versicherungsgesellschaft ein höheres Risiko trägt. Insgesamt bietet eine Versicherung ohne Selbstbehalt eine umfassendere Absicherung, da der Versicherte keine zusätzlichen Kosten befürchten muss. Es ist wichtig, die genauen Bedingungen und Leistungen einer Versicherung ohne Selbstbehalt zu prüfen, um sicherzustellen, dass sie den individuellen Bedürfnissen und finanziellen Möglichkeiten entspricht. **
Ähnliche Suchbegriffe für Selbstbehalt
-
Rahmenpuzzle Ravensburger Arbeit auf der Baustelle 12 TeileWer Sitzt Denn Da Auf Der Wiese? Welche Form Passt Hier? Kleine Puzzleanfänger Lernen Mit Diesem Rahmenpuzzle Einzelne Teile Nach Ihrer Form Und Nach Motivzusammenhang Den Passenden Aussparungen Zuzuordnen. Wenn Es Nach Den Kleinen Puzzlern Geht Ist...9,49 €*Versand: 2,95 €Sichere Weiterleitung zum Anbieter
-
Avizar Kompletter Reparatur-Werkzeugsatz, Computer WerkzeugDer komplette Reparatur-Werkzeugsatz von Avizar ist die ideale Lösung für alle, die ihre Smartphones und Tablets selbst reparieren möchten. Dieses umfassende Set enthält eine Vielzahl von Werkzeugen, die speziell für die Reparatur von mobilen Geräten entwickelt wurden. Mit einem Schraubendreher und 24 austauschbaren Bits sind Sie bestens ausgestattet, um verschiedene Schraubentypen zu handhaben. Zusätzlich sind Plektrum-Öffnungswerkzeuge und eine Saugnapfzange enthalten, die Ihnen helfen, das Gehäuse Ihrer Geräte sicher zu öffnen. Die praktische Aufbewahrungstasche sorgt dafür, dass alle Werkzeuge ordentlich verstaut und leicht zugänglich sind. Egal, ob Sie einen Bildschirmwechsel oder einen Akkuwechsel durchführen möchten, dieser Reparatur-Werkzeugsatz bietet alles, was Sie benötigen, um Ihre Geräte wieder in Top-Zustand zu bringen. - Umfassendes Set für Smartphone- und Tablet-Reparaturen - Enthält 24 austauschbare Bits für vielseitige Anwendungen - Praktische Aufbewahrungstasche für einfache Organisation - Inklusive Saugnapf und Plektrum-Öffnungswerkzeugen.26,91 €*Versand: 3,00 €Sichere Weiterleitung zum Anbieter
-
Kraftwerk, Fahrzeug Werkzeug, Alternator-Reparatur-SatzWechselrichter-Reparaturset 3/8" + 1/2", 18 Teile. Reparaturset zum Austausch des Wechselrichters oder der Riemenscheibe. Einsetzbar zur Überprüfung von Schraubverbindungen. Erleichtert das Entfernen anderer Teile.132,24 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kraftwerk, Fahrzeug Werkzeug, Ölwannen-Reparatur-SatzDer Ölwannen-Reparatur-Satz von Kraftwerk ist ein umfassendes Werkzeugset, das speziell für die Reparatur von Ölwannen in Fahrzeugen entwickelt wurde. Dieses Set umfasst eine Vielzahl von Gewindebohrern in den Grössen M13, M15, M17 und M20 sowie Ablassschrauben in den Grössen M13.5, M15.5, M17.5 und M20. Zusätzlich sind Dichtringe in den Durchmessern von 13 mm, 15 mm, 17 mm und 20 mm enthalten, um eine zuverlässige Abdichtung zu gewährleisten. Mit insgesamt 28 Einzelteilen bietet dieser Reparatursatz eine vielseitige Lösung für verschiedene Reparaturbedürfnisse. Die kompakten Abmessungen des Sets, mit einer Breite von 305 mm, einer Länge von 235 mm und einer Höhe von 55 mm, ermöglichen eine einfache Handhabung und Lagerung. Der Ölwannen-Reparatur-Satz ist ein unverzichtbares Werkzeug für Fachleute und Hobbymechaniker, die eine effiziente und präzise Reparatur von Ölwannen durchführen möchten.176,39 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was zählt unter Selbstbehalt?
Unter Selbstbehalt versteht man den Betrag, den eine Person im Rahmen einer Versicherung oder eines Vertrags selbst tragen muss, bevor die Versicherung oder der Vertragspartner Leistungen erbringt. Der Selbstbehalt dient dazu, dass Versicherte oder Vertragspartner einen Teil der Kosten selbst übernehmen und somit auch ein gewisses Eigeninteresse an der Vermeidung von Schadensfällen haben. Der Selbstbehalt kann je nach Vertrag und Versicherungsart unterschiedlich hoch sein und kann sich auf verschiedene Leistungen beziehen, wie z.B. Arztkosten, Reparaturkosten oder Schadensersatzansprüche. Es ist wichtig, den Selbstbehalt im Vertrag genau zu prüfen, um zu verstehen, welche Kosten man im Schadensfall selbst tragen muss. **
-
Wann sinkt der Selbstbehalt?
Der Selbstbehalt sinkt in der Regel, wenn die finanzielle Situation einer Person sich verschlechtert, beispielsweise durch Arbeitslosigkeit oder eine Reduzierung des Einkommens. Auch eine Veränderung der familiären Situation, wie etwa eine Scheidung oder der Wegfall von Unterhaltszahlungen, kann dazu führen, dass der Selbstbehalt gesenkt wird. In solchen Fällen kann beim zuständigen Amt ein Antrag auf Herabsetzung des Selbstbehalts gestellt werden. Es ist wichtig, alle relevanten Unterlagen und Nachweise einzureichen, um eine Senkung des Selbstbehalts zu erreichen. Es empfiehlt sich, sich frühzeitig über die Voraussetzungen und den Ablauf des Verfahrens zu informieren. **
-
Kann der Selbstbehalt gekürzt werden?
Kann der Selbstbehalt gekürzt werden? Der Selbstbehalt ist in der Regel vertraglich festgelegt und kann nicht einfach gekürzt werden. Allerdings kann in bestimmten Fällen eine Anpassung des Selbstbehalts möglich sein, zum Beispiel durch eine Änderung des Versicherungsvertrags oder bei besonderen Umständen wie einer finanziellen Notlage. Es ist ratsam, sich direkt an die Versicherungsgesellschaft zu wenden, um zu klären, ob eine Reduzierung des Selbstbehalts in Frage kommt und unter welchen Bedingungen dies möglich ist. Es ist wichtig, alle Optionen sorgfältig zu prüfen und gegebenenfalls professionelle Beratung in Anspruch zu nehmen, um die bestmögliche Lösung zu finden. **
-
Wie hoch ist der Selbstbehalt?
Der Selbstbehalt ist der Betrag, den Versicherte im Schadensfall selbst tragen müssen, bevor die Versicherung einspringt. Er variiert je nach Versicherungsvertrag und kann unterschiedlich hoch sein. In der Regel liegt der Selbstbehalt zwischen 150 und 500 Euro, kann aber auch höher sein. Es ist wichtig, den Selbstbehalt im Versicherungsvertrag zu prüfen, um im Schadensfall nicht überrascht zu werden. Hast du schon einmal einen Schadenfall gehabt, bei dem du den Selbstbehalt zahlen musstest? **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.